Přežije zelený vodík probuzení ze snu?
Ještě před několika lety byl zelený vodík v evropských strategiích líčen jako univerzální nástroj dekarbonizace. Měl pohánět těžkou dopravu, nahrazovat zemní plyn v průmyslu, stabilizovat elektrizační soustavu a zajistit Evropě prvenství v oblasti bezemisních technologií. Dnes už i ti nejzarytější zastánci přiznávají, že realita je jinde. Najdeme pro zelený vodík využití i po vystřízlivení z bezbřehého optimismu?
Europe’s green hydrogen race has yet to deliver on its ambitions: costs remain high, projects are being postponed and production is still marginal. Nevertheless, a European hydrogen network is beginning to take shape, while new regulation drives demand. In Czechia, hydrogen can play a significant role, but its use should be selective.
Na propast mezi očekáváními a realitou už v PRO-ENERGY magazínu upozornil finský odborník Visa Siekkinen. V prvním textu ukázal, že investiční náklady na elektrolyzérové systémy jsou ve skutečnosti třikrát až čtyřikrát vyšší, než s čím počítala jedna z nejcitovanějších zpráv Mezinárodní agentury pro obnovitelnou energii (IRENA) z roku 2020. Ve druhém článku pak doložil, že elektrolyzéry nezlevňují stejně rychle jako solární panely či bateriové systémy, protože jejich výroba nenabízí stejné úspory z rozsahu. Obě analýzy se shodují v jednom: evropská vodíková politika byla postavena na příliš optimistických předpokladech.
STŘÍZLIVÍ UŽ OPRAVDU VŠICHNI
Evropská unie ve své vodíkové strategii z roku 2020 předpokládala, že do roku 2024 bude v EU instalováno 6 GW elektrolyzérů a do roku 2030 rovnou 40 GW. Po ruské invazi na Ukrajinu a zveřejnění plánu REPowerEU byl tento cíl zvýšen na přibližně 140 GW, z toho 10 GW mělo být zajištěno dovozem. Už v roce 2024 však Evropský účetní dvůr tyto ambice označil za „příliš smělé“ a upozornil, že nejsou podloženy realistickým vyhodnocením nákladů ani dostatečnou znalostí výchozího stavu.
Data z posledních let dávají účetnímu dvoru za pravdu. Podle údajů Agentury Evropské unie pro spolupráci energetických regulačních orgánů, zveřejněných v její pravidelné zprávě o evropských vodíkových trzích, zůstává reálně obchodovaný objem vodíku v EU hluboko za očekáváním. Většina vodíku je nadále spotřebovávána v místě výroby, zpravidla v rafinériích a chemických závodech, a má fosilní původ. Skutečný trh, na němž by vodík měnil majitele a překračoval hranice států, se teprve rodí.
Podobný obrázek podává i pravidelná zpráva Clean Hydrogen Monitor, kterou vydává asociace Hydrogen Europe. Podle ní dosáhl v červnu 2025 instalovaný výkon elektrolyzérů v Evropě 571 MW. Původní unijní cíl se tak naplnit ani zdaleka nepodařilo, ačkoli se kapacita elektrolyzérů v posledních měsících znásobila (viz Obrázek č. 1).
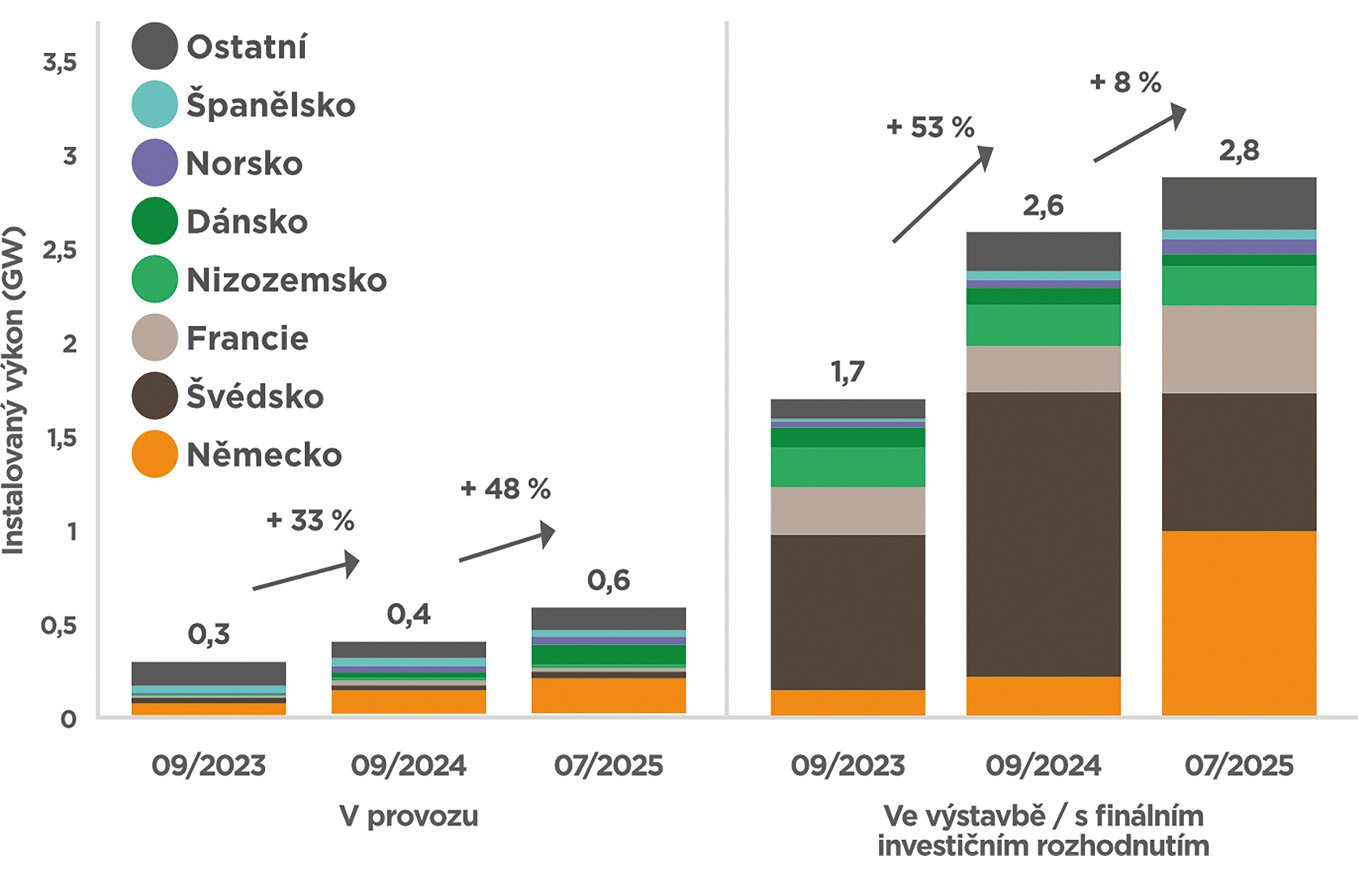
Obrázek č. 1: Instalovaný výkon elektrolyzérů v EU
Zdroj: Hydrogen Europe
Z téže zprávy vyplývá, že většina oznámených projektů na výrobu nízkoemisního vodíku stále nedosáhla fáze konečného investičního rozhodnutí. Projekty, které se skutečně staví, jsou soustředěny do několika málo zemí – zejména Německa, Nizozemska a severských států – a zpravidla závisí na vysoké veřejné podpoře. Střední a východní Evropa v tomto seznamu figurují spíše okrajově.
To, že pomalý rozvoj nelze přičítat jen menšímu zájmu či chybějící infrastruktuře, ukazují i příklady ze zemí, které jsou v oblasti vodíku považovány za pokročilejší. Česká vodíková technologická platforma HYTEP ve svém materiálu k této problematice upozorňuje na čtyři projekty elektrolyzérů, které byly v poslední době zastaveny – konkrétně ve Finsku, Španělsku a dvakrát ve Švédsku. Ani v regionech s výhodnějšími podmínkami pro výrobu obnovitelné elektřiny tak projekty automaticky nezískávají finální investiční rozhodnutí.
Také podle výhledové zprávy Global Hydrogen Review 2026 od Mezinárodní energetické agentury (IEA) zůstává globální rozvoj nízkoemisního vodíku nadále výrazně pomalejší, než s čím počítaly starší scénáře. IEA zároveň upozorňuje, že skutečná výroba nízkoemisního vodíku tvoří jen zlomek celkové světové produkce vodíku, která je i nadále z více než 95 % založena na fosilních zdrojích. Vodík se tak v globálním měřítku zatím neprosazuje jako stěžejní energetické médium, ale spíše jako doplňkové řešení pro vybraná průmyslová odvětví.
Evropa se nicméně svých vodíkových ambic nevzdává. Nový život má zelenému vodíku vdechnout především revidovaná směrnice RED III, která zavedla povinné podíly obnovitelného vodíku v průmyslových odvětvích. Ty se mohou v nejbližších letech stát silnějším motorem rozvoje trhu než dosavadní dotační schémata.
OD PROKLAMACÍ K PRAXI
Česká republika vstoupila do vodíkového tématu s jistým zpožděním, ale zato s vervou. Národní vodíková strategie z roku 2021 počítala s tím, že se Česko stane „významným hráčem v oblasti nízkouhlíkového vodíku“. Její aktualizace pak v roce 2024 ambice dále rozpracovala, zejména s důrazem na využití vodíku v dopravě, průmyslu a energetice. Jenže mezi strategickými dokumenty a reálným stavem českého trhu zeje propast. Zatímco oficiální materiály pracují s desítkami tisíc tun bezemisního vodíku ročně, jeho skutečná výroba je zatím v podstatě zanedbatelná. Většinu vodíku spotřebovaného v Česku nadále produkují rafinérie a chemičky z fosilních surovin, zejména parciální oxidací ropných zbytků či parním reformingem zemního plynu.
Pilotní projekty, které mají ověřit technologickou i ekonomickou proveditelnost výroby zeleného vodíku, se objevují především v průmyslových areálech. Většinou jde o menší elektrolyzéry instalované v blízkosti vodíkových plnicích stanic nebo výrobních závodů, které by v budoucnu mohly vodík odebírat. Tyto projekty jsou důležitými prvními vlaštovkami, jejich příspěvek k dekarbonizaci české ekonomiky je ale mizivý. Příkladem je elektrolyzér firmy Solar Global s výkonem 230 kW v Napajedlech s výrobní kapacitou 100 kg vodíku denně, pilotní projekt elektrolyzéru společnosti Moravské naftové doly u Mikulova s kapacitou 1 kg vodíku denně či chystaný projekt Skupiny ČEZ v Mníšku pod Brdy, kde bude jezdit desítka vodíkových autobusů.
Za pozornost stojí, že část českých odborníků sdružených kolem platformy HYTEP se snaží téma posouvat od obecné propagace ke konkrétním otázkám – jak nastavit certifikaci obnovitelného vodíku, jak zajistit jeho uznávání v rámci evropských pravidel nebo jaké podmínky musí projekty splnit, aby dosáhly na podporu z Modernizačního fondu. Právě tato „technicistní“ rovina je pro budoucnost trhu klíčová, byť se v médiích objevuje jen zřídka.
BARIÉRY: CENA AŽ NA PRVNÍM MÍSTĚ
Rozsáhlejšímu využití obnovitelného vodíku v Česku i dalších středoevropských zemích brání hned několik překážek. Nejsou nové, ale je třeba je pojmenovat, mají-li se stát předmětem realistické debaty.
V první řadě jde o cenu. Zelený vodík vyráběný elektrolýzou z obnovitelné elektřiny je v současnosti stále výrazně dražší než šedý vodík získávaný ze zemního plynu. Podle údajů IEA se náklady na výrobu nízkoemisního vodíku v Evropě pohybují vysoko nad hranicí, kterou by byla většina průmyslových odběratelů ochotna dlouhodobě akceptovat. Pro ilustraci: ve druhé aukci Evropské vodíkové banky se průměrné vyrovnané náklady na výrobu vodíku (Levelised Costs of Hydrogen, LCOH) u úspěšných projektů pohybovaly od 5,5 do 8,6 EUR/kg, zatímco šedý vodík vyráběný ze zemního plynu se v Evropě dlouhodobě obchoduje řádově za 1,5–2,5 EUR/kg. Rozdíl je tedy stále natolik výrazný, že bez veřejné podpory nebo povinných odběrů nemá zelený vodík šanci. Náklady sice postupně klesají, ale zdaleka ne tak rychle, jak se ještě před pár lety očekávalo. A právě tato „setrvačnost“ nákladů zůstává největší brzdou celého sektoru.
K vysokým cenám přispívá i omezená dostupnost levné obnovitelné elektřiny. Zelený vodík je energeticky náročný produkt – cena elektřiny proto tvoří největší část jeho výrobních nákladů. Střední Evropa přitom patří mezi regiony s vyššími cenami elektřiny pro průmyslové odběratele a zároveň nižším potenciálem pro výstavbu velkých solárních a větrných parků ve srovnání s jihem či severem kontinentu. To samo o sobě snižuje konkurenceschopnost zdejší výroby zeleného vodíku.
Uplatnění zeleného vodíku v našich končinách navíc omezuje i nízká ochota místních odběratelů platit zelenou prémii. Středoevropské státy sice disponují silným průmyslovým zázemím, které by v budoucnu mohlo zajistit stabilní poptávku po nízkoemisním vodíku, jejich podniky se ale pohybují na vysoce konkurenčních trzích a jakékoli zvýšení nákladů na vstupní suroviny se promítá do jejich cenové konkurenceschopnosti. Chemický průmysl, rafinérie, ocelářství a výroba hnojiv tak spotřebovávají značné objemy šedého vodíku, jehož náhrada bezemisní alternativou by dávala smysl environmentální, ne však ekonomický. Bez jasného regulatorního tlaku, povinných kvót či dostatečně atraktivní podpory proto nelze očekávat, že by tuzemský průmysl dobrovolně přecházel na dražší nízkoemisní vodík.
Druhou klíčovou bariérou je regulatorní nejistota. Ačkoli Evropská unie v posledních letech přijala řadu právních předpisů s cílem vytvořit pro nízkoemisní vodík stabilní rámec, v praxi zůstává mnoho otázek nezodpovězených. Pravidla pro výrobu obnovitelného vodíku jsou již platná a výrobny podle nich lze certifikovat. Problém spočívá zejména v převádění evropské směrnice RED III do národních legislativ, kdy odlišnosti v transpozicích napříč členskými státy vytvářejí různé možnosti poptávky na jednotlivých trzích. Pro investory i průmyslové odběratele přitom platí, že jakákoli právní nejistota snižuje ochotu podepisovat dlouhodobé kontrakty. Bez nich se ale velké projekty nepostaví.
Třetí zásadní překážkou je chybějící infrastruktura. Vodík nelze jednoduše poslat stávajícím plynovodem v libovolném množství. Zemní plyn a vodík mají odlišné fyzikální vlastnosti, a proto se vedou diskuse o tom, zda je vhodnější vodík do zemního plynu pouze v malé míře přimíchávat, anebo budovat páteřní síť upravenou pro jeho přepravu. Přimíchávání naráží na technické limity i na nejednotný přístup členských států; někteří provozovatelé přepravních soustav jej umožňují, jiní se k němu staví odmítavě s odkazem na ochranu koncových zařízení a nejasné využití takto upravené směsi. Středoevropský prostor tak dosud nemá ani základní páteřní síť, která by propojila případné výrobce s odběrateli.
Na druhou stranu příprava páteřní vodíkové infrastruktury v Evropě dostává konkrétní obrysy. V návrhu desetiletého plánu rozvoje evropské plynárenské soustavy (TYNDP) je zahrnuto 244 projektů vodíkové infrastruktury, což představuje přibližně 70 % všech investičních záměrů evidovaných v tomto dokumentu (viz Obrázek č. 2). Většina (140) vodíkových projektů se týká přepravních potrubí, přičemž asi ze dvou třetin jde o výstavbu zcela nové infrastruktury, 28 % kombinuje výstavbu nových úseků s úpravou stávajících plynovodů a 8 % projektů je založeno výhradně na repurposingu, tedy využití stávající plynárenské sítě pro přepravu čistého vodíku. Také společnost NET4GAS připravuje páteřní infrastrukturu, která pomůže Německu dostat vodík ze Saska do Bavorska a zároveň by jej mohla přivést do litvínovské rafinérie. Spuštění této větve se očekává okolo roku 2032.
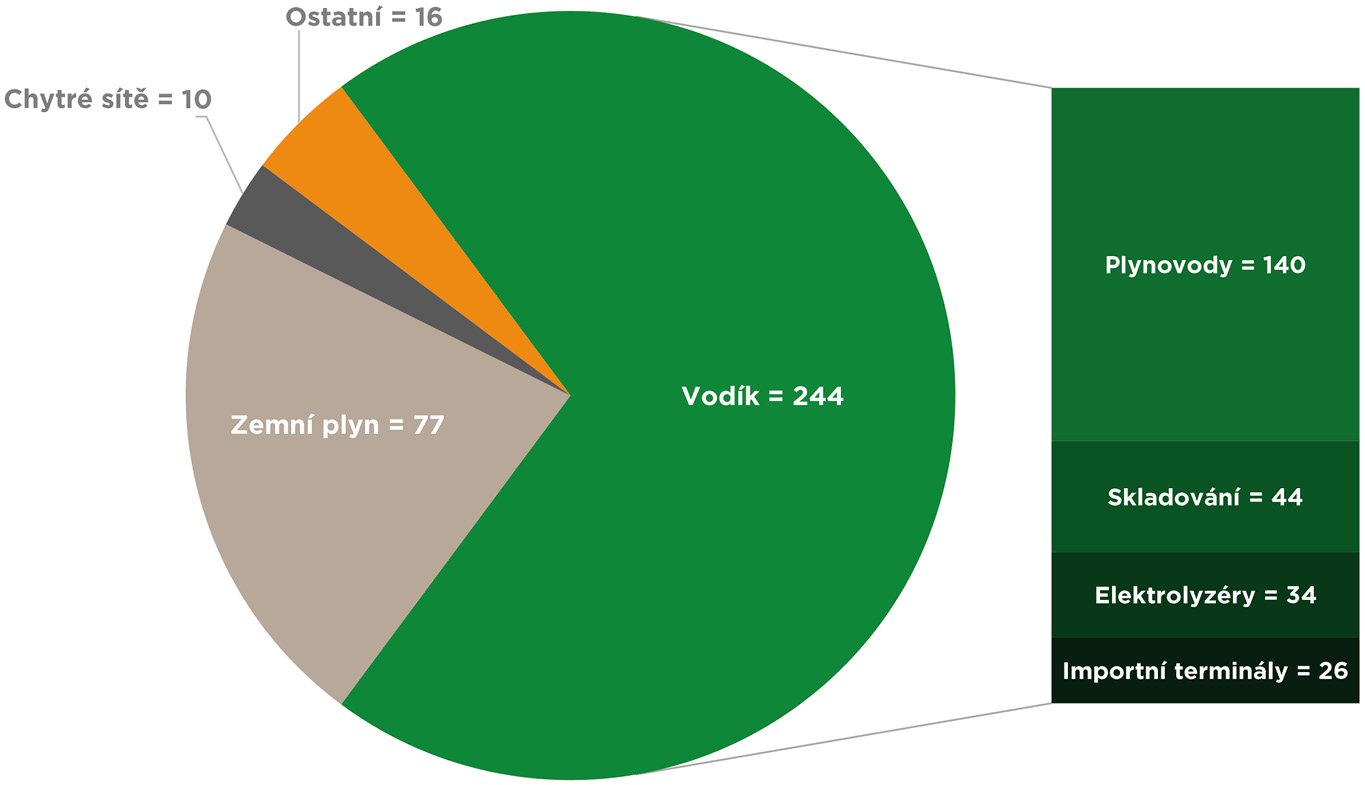
Obrázek č. 2: Projekty předložené v návrhu TYNDP 2026
Zdroj: ENTSO-G
Kromě přepravních potrubí zahrnuje TYNDP také 44 projektů zásobníků čistého vodíku, z nichž 11 počítá s využitím stávajících geologických struktur, a 26 projektů terminálů pro import vodíku. Jako médium pro dopravu vodíku jasně dominuje amoniak – počítá s ním 20 z 26 projektů. Dokument dále eviduje 34 projektů elektrolyzérů, které by měly být v budoucnu na evropskou vodíkovou infrastrukturu napojeny. Tato čísla dokládají, že evropský plynárenský sektor s vodíkem skutečně počítá jako s plynem budoucnosti. Zároveň ale platí, že mezi plánovanými projekty a skutečnou realizací je stále propast, kterou se bez stabilní poptávky překlenout jen tak nepodaří.
Nelze pominout ani omezenou domácí výrobu vodíkových technologií. Ta zvyšuje závislost na dovozu a snižuje možnost ovlivnit cenu či termíny dodávek. Na evropské půdě se přitom stále častěji hovoří o tom, že výroba elektrolyzérů je soustředěna do několika málo zemí, což středoevropské zákazníky staví do role příjemců cen.
„Splnění českého cíle v dopravě vyžaduje spotřebu více než 14 tisíc tun obnovitelného vodíku ročně, průmyslový cíl dalších nejméně 1 600 tun. Otázkou zůstává, jak skloubit evropské závazky s ochranou před neúnosným růstem nákladů."
ČTYŘI PODMÍNKY ROZVOJE
Má-li se trh s vodíkem v Česku a ve střední Evropě posunout z roviny strategií a memorand k reálným investicím, musí se v nejbližších letech sejít hned několik podmínek. Pouze jejich souběh může vytvořit prostředí, v němž dává nasazení vodíku ekonomický i technologický smysl.
Prvním a pravděpodobně nejdůležitějším impulzem jsou povinné cíle. Směrnice RED III zavedla v roce 2023 povinnost zajistit, aby do roku 2030 podíl obnovitelného vodíku a jeho derivátů v průmyslové spotřebě dosáhl 42 %, o pět let později má činit dokonce 60 %. Minimální podíl vodíku směrnice stanovuje také v dopravě. Na rozdíl od dřívějších strategických proklamací mají tyto cíle konkrétní adresáty a jejich nesplnění je spojeno s reálnými sankcemi. Česká republika už nové povinnosti částečně promítla do domácí legislativy. V dopravě se od roku 2030 počítá s podílem obnovitelných paliv nebiologického původu na celkem dodaných plynných pohonných hmotách ve výši 1 % energetického obsahu, přičemž pokuta za nedodání požadovaného množství zeleného vodíku odpovídá řádově 240–270 Kč za každý chybějící kilogram. V průmyslu by se povinnost měla vztahovat na podniky se spotřebou nad jednu tunu vodíku ročně, pro něž je stanoven minimální podíl obnovitelného vodíku 10 % od roku 2030, s pokutou kolem 72 Kč za kilogram. Nástroj s reálným ekonomickým dopadem tedy už existuje. Otázkou zůstává, jak skloubit evropské závazky s ochranou před neúnosným růstem nákladů.
Druhým nezbytným nástrojem je cílená veřejná podpora. Evropská vodíková banka, Modernizační fond i národní dotační programy nabízejí finanční prostředky projektům na výrobu nízkoemisního vodíku. V českém prostředí hraje klíčovou roli program GREENGAS, z něhož bylo v první výzvě podpořeno 11 projektů výroby obnovitelného vodíku s požadovanou podporou přibližně 1,8 miliardy korun. Původně se přitom počítalo s tím, že celkový rámec programu dosáhne zhruba 11,5 miliard korun, avšak v důsledku nižších příjmů Modernizačního fondu z emisních povolenek se nyní uvažuje o jeho výrazném omezení. To může zpomalit rozvoj dalších projektů v době, kdy české firmy budou muset od roku 2030 plnit závazné cíle pro podíl obnovitelného vodíku v dopravě a průmyslu. Podle propočtů HYTEP přitom jen cíl v dopravě pro rok 2030 může vyžadovat fyzickou spotřebu více než 14 tisíc tun obnovitelného vodíku ročně a průmyslový cíl dalších nejméně 1 600 tun. Veřejná podpora tak neztrácí na významu, ale její další směřování by se mělo soustředit především na projekty s jasným odběratelem a reálnou perspektivou dlouhodobého provozu.
Třetím předpokladem je rozvoj dlouhodobých kontraktů. Pro investory je klíčové, aby ještě před zahájením výstavby věděli, kdo bude vodík odebírat a za jakých podmínek. Dlouhodobé odběratelské smlouvy mezi výrobci a průmyslovými podniky by mohly výrazně snížit investiční nejistotu. V západní Evropě se tento model začíná prosazovat, ve středoevropském prostoru zatím spíše chybí. Jeho širší uplatnění přitom nezávisí jen na podnikové sféře – roli zde hraje i stát, který může svými nástroji poskytnout záruky za část rizik.
Nutné je také prohloubení přeshraniční spolupráce. Český trh je příliš malý na to, aby dokázal sám vytvořit dostatek poptávky i nabídky. Spolupráce se sousedními státy by umožnila sdílet infrastrukturu, propojit výrobce s odběrateli a vyjednat lepší podmínky pro přeshraniční přepravu. V tomto směru se nabízí jak zapojení do evropských plánů na budování vodíkových koridorů, tak užší regionální koordinace na úrovni provozovatelů přepravních soustav.
OPATRNĚ KUPŘEDU?
Pryč je doba, kdy stačilo v konferenčních prezentacích ukazovat křivky budoucího poklesu nákladů a mluvit o vodíku jako o univerzálním palivu budoucnosti. Stejně tak se ale nepotvrzují ani nejčernější scénáře, podle nichž zelený vodík zůstane navždy okrajovou záležitostí bez reálného uplatnění. Skutečnost je jako obvykle někde uprostřed. Vodík není všespásným řešením a nemá smysl jej nasazovat tam, kde existují levnější a efektivnější alternativy.
Pokud má ve středoevropském průmyslu najít své místo, pak především v odvětvích, kde jiná cesta k dekarbonizaci v podstatě neexistuje – v rafinériích, při výrobě hnojiv, v chemické výrobě a ve vybraných segmentech dopravy. Pozornost by se proto měla soustředit právě na ně, nikoli na plošné budování vodíkového hospodářství, jehož ekonomika zůstává nejistá.
Poznámky
1 Viz „Vizionářské odhady nákladů na výrobu vodíku neodpovídají skutečnosti“ (PRO-ENERGY 1/2025) a „Elektrolyzéry budou zlevňovat pomaleji než soláry a baterie“ (PRO-ENERGY 3/2025).
2 REPowerEU stanovuje cíl pro výrobu vodíku. Potřebný instalovaný výkon elektrolyzérů je proto pouze odhad odvozený z tohoto cíle.
3 Sochor, J. (2025). The Cost Challenge: Unlocking the Potential of EU Renewable Hydrogen Production Through Effective Regulation. HYTEP.
4 ENTSO-G (2026). The Hydrogen and Natural Gas TYNDP. Infrastructure Report (Draft).
5 Sankce jsou v zákoně o podporovaných zdrojích energie stanoveny v Kč/MJ chybějícího obnovitelného paliva nebiologického původu (RFNBO), tedy de facto zeleného vodíku. Pro průmysl činí 0,6 Kč/MJ (cca 72 Kč/kg), pro dopravu 2 Kč/MJ (cca 240–270 Kč/kg).
Související články
Evropská unie musí vzít na milost také nízkoemisní vodík
Věřím, že vodík má budoucnost, ale ne ve všech oborech. Je třeba hledat případy, kdy smysl má, a oddělovat je od těch, kdy ne. Urč…
Vodík za méně než dolar? Nový zdroj energie může převrátit jeho současnou ekonomiku
Geologický neboli přírodní vodík vzniká přirozeně v podzemí a vědci začínají odhalovat místa s mimořádně vysokými koncentracemi. P…
Skopal dál věří zelenému vodíku a buduje první takovou plničku v Česku, i když revoluce v této oblasti zatím nevypukla
Před několika lety vypadal vodík jako jeden z velkých favoritů bezemisní dopravy. Po českých silnicích měly jezdit tisíce osobních…
Čína narazila na přírodní poklad. Objevila vodík s rekordní čistotou přes 98 procent
Čínští vědci objevili v S’-čchuanské pánvi mimořádně čistý přírodní vodík. Jeho koncentrace dosahuje až 98,24 procenta. Pokud se p…
Změna plánu. Podpora vodíku cenu zemního plynu nezvýší, slibuje ministerstvo
Ministerstvo průmyslu a obchodu vedené Karlem Havlíčkem (ANO) ustoupilo silnému odporu průmyslových a podnikatelských svazů. V upr…
Kalendář akcí
Fotovoltaika a akumulace v praxi 2026
HYDROTURBO 2026
Konference Energetika 2026
Jesenná konferencia SPNZ 2026
ENERGY-HUB je moderní nezávislá platforma pro průběžné sdílení zpravodajství a analytických článků z energetického sektoru. V rámci našeho portfolia nabízíme monitoring českého, slovenského i zahraničního tisku.


