Jak v ČR vypadá raný bateriový boom?
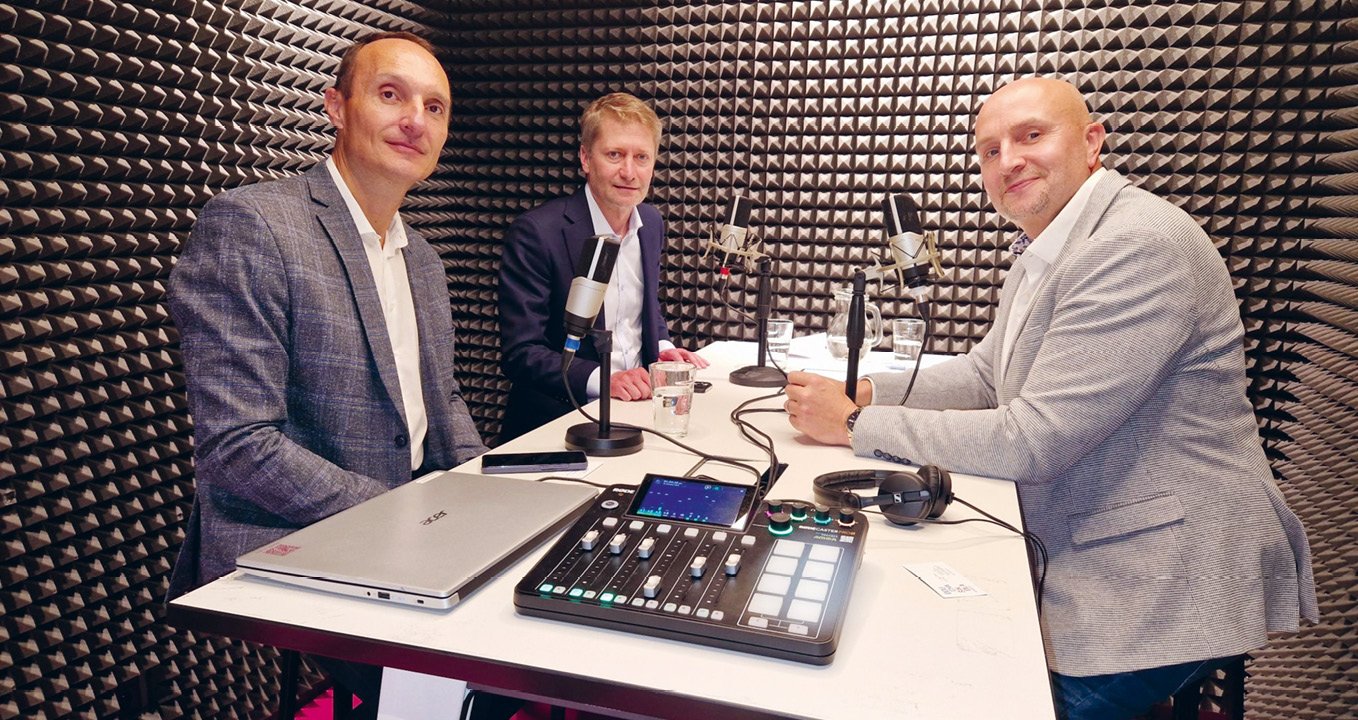
Po letech legislativních příprav v České republice konečně spatří světlo světa projekty samostatných bateriových úložišť. Co to znamená pro trh, soustavu i další technologie? V podcastu PRO-ENERGY talks o tom diskutovali Pavel Beran, vedoucí financování energetiky v Komerční bance, a Luděk Šikola, partner v advokátní kanceláři Doucha Šikola. Moderoval Ivo Apfel z TESLA Energy Storage.
Kdybychom se tu znovu sešli do roka a do dne, o kolika dokončených projektech připojených do sítě bychom se bavili? S jakou přibližně kapacitou?
Pavel Beran (PB): To je velmi složitá otázka. Všichni víme, jaké kapacity jsou obsazené u distributorů, v diskusích jsou velké gigawatty. Otázkou zůstává, kolik z toho se reálně postaví. Na základě toho, s jakými projekty se setkáváme u nás v bance, bych si tipnul, že budeme určitě hovořit o výkonu přes gigawattu.
Luděk Šikola (LŠ): V žádostech o rezervovaný výkon je několik gigawatthodin kapacity. Samozřejmě zdaleka ne vše se uskuteční – ale i kdyby se uskutečnilo jen 10 %, budeme hovořit o stovkách megawatthodin.
Kdy můžeme očekávat připojení prvních projektů do sítě? Jak rychle lze projekt realizovat?
PB: Odpovím optikou bankéře, který se většinou dostává k projektům v situaci, kdy už má investor určité penzum přípravy za sebou – měl by mít stavební povolení (nebo alespoň požádáno a rozumnou míru jistoty, že ho dostane) a vyřešené připojení. To je alfa omega každého projektu. Od tohoto okamžiku je otázkou odvahy investora, jestli je schopen a ochoten zaplatit zálohu za dodání bateriového úložiště s předstihem. Tedy třeba ještě předtím, než bude mít zajištěné bankovní financování. To znamená jít do rizika, že se mu to nemusí povést, anebo projekt bude například financovat z vlastních zdrojů či s nějakým jiným investorem. Tím pádem může získat náskok před těmi investory, kteří čekají, až budou mít zajištěné celé financování, a teprve poté posílají první zálohy. Od chvíle, kdy je bateriové úložiště připraveno k dodání, je na realizaci potřeba minimálně půl roku.
Nicméně některé projekty už byly v běhu a čekaly jen na 1. října…
PB: Většinou šlo o bateriová úložiště vnořená pod stávající fotovoltaiku nebo větrný projekt, která s těmito zdroji sdílela připojení.
LŠ: Několik projektů bateriových úložišť již připojeno je, nejedná se ale o stand-alone baterie. S našimi klienty vidíme, že v optimistických scénářích je na připravu projektů samostatných baterií a jejich připojení do zkušebního provozu potřeba přibližně 8 měsíců. A to v případě projektů, které již mají smlouvu o připojení.
Čas navíc pak vyžaduje také certifikace zdroje. Souhlasím, že nejčastěji realizace projektu trvá mezi 6–12 měsíci – samozřejmě v závislosti na velikosti projektu a využité technologii. Jak podle vás bude vypadat „průměrný“ projekt bateriové akumulace připravený v následujících měsících?
LŠ: Typický projekt se smlouvou o připojení se u nás v kanceláři pohybuje přibližně mezi 5–40 MW. Projektů v řádech stovek megawattů, které by se měly připojovat přímo na přenosovou soustavu, se pravděpodobně také několik uskuteční. Běžný projekt se ale pohybuje v nižších desítkách megawattů výkonu – pro tyto projekty je nepochybně na trhu místo, funkční agregace to umožňuje. Všechny se ale na trhu neudrží, trh se pročistí.
Navíc se hovoří o tom, že do budoucna bude možnosti skýtat především obchodní flexibilita, nikoliv technická flexibilita.
PB: Z mého pohledu nelze kalkulovat s tím, že by návratnost investice mohla být postavená jen na technické flexibilitě, tedy výnosech za služby výkonové rovnováhy. Je potřeba ji kombinovat s dalšími obchodními modely, které baterie umožňují: tradingem, obchodní flexibilitou…
S jakou návratností dnes jako banka počítáte?
PB: Máme dva modely, jeden základní a jeden „stresový“. Nutno říci, že i náš základní model je celkem konzervativní – pohledem na aktuální tržní cenovou hladinu. Ve stresovém scénáři pak výnosy pokrývají výhradně pouze dluhovou službu a nedá se hovořit o zisku, který by si investor mohl nějakým způsobem užít. Scénář pracuje s předpokladem, že konkurence na trhu bude tak velká, že všechny výnosy budou směřovat na splátky a úroky. Koncipujeme ho s devítiletou návratností: jeden rok na přípravu projektu, devět let na splácení.
LŠ: Naši klienti to vidí více optimisticky. Nevím o tom, že by někomu devět let stačilo. Jejich optimismus pramení i z toho, co už říkal pan Beran: ekonomika bateriového úložiště má několik vrstev, a pokud má někdo obchodní model nastavený správně, doba návratnosti výrazně klesá.
Jak připojování velkých „stand-alone“ baterií ovlivní kapacita distribučních sítí? Narážíte už dnes s vašimi klienty na nedostatečnou kapacitu? Podle mapy připojitelnosti společnosti ČEZ Distribuce to vypadá, že v České republice je jen pár ostrůvků, kde je možné samostatnou akumulaci připojit. Zároveň mnoho investorů už smlouvy o připojení má.
PB: Je to tak, ale zároveň se často setkáváme i se situací, kdy v místě připojení není vyrovnaný výkon a příkon. Investor například musí vzít za vděk tím, že má 4 MW výkonu a 3 MW příkonu. Což určitě není optimální varianta, má to výrazně negativní dopad na ekonomiku projektu. Spousta investorů je proto v jisté mezifázi, kdy očekává například, že distributor bude v dohledné době schopen jejich příkon a výkon dorovnat. Situace s možnostmi distribuční sítě určitě není růžová a v tuto chvíli bych řekl, že je „rozprodáno“.
Není to do jisté míry i tím, že jsou vyblokované kapacity, které nebudou reálně využity?
LŠ: Nové připojení je nepochybně největší bariérou pro rozvoj projektů. Proto teď na trhu nejvíce probíhá prodej práv a povinností ze smlouvy budoucí o připojení. To v současnosti trh aktivuje a akceleruje – a na základě přeprodaných smluv o připojení se realizují projekty. Zároveň tímto způsobem probíhá redistribuce připojovacích výkonů. A nepochybně mnozí držitelé smluv o smlouvě budoucí nezaplatí polovinu připojovacího poplatku a kapacitu uvolní.
Vytlačí bateriová akumulace z trhu jiné technologie? Stává se, že investoři chtějí změnit rezervace výkonu například pro dieselagregáty na bateriová úložiště. Během toho ale mohou o část výkonu přijít…
PB: S tím se opravdu potkáváme. Investoři, kteří za námi přišli před půl rokem, nemohli mít smlouvu o smlouvě budoucí na samostatně stojící baterii. Takže se to obcházelo kombinací baterie–diesel, baterie–fotovoltaika a podobně. S vidinou, že se smlouvy následně změní. V tom jsme samozřejmě viděli a stále vidíme riziko minimálně časového posunu, v horším případě i omezení původních parametrů. Na území ČEZ Distribuce může jít o krácení dokonce až 20 % výkonu, což není málo. Abych ale odpověděl na původní otázku, baterie jistě budou část trhu saturovat a dieselagregáty – natož mařiče – vytlačovat.
LŠ: Baterie určitě dieselagregáty vytlačují. Uvidíme ale, jak bude ČEZ reagovat na návrhy na dodatkování smluv. Považuji však za transparentní sdělení, že změny z dieselagregátů na baterie budou přijímat. Sice možná dojde ke snížení výkonu, ale je to jistota, se kterou se dá pracovat.
Vyvolává to nicméně otázku, zda u smluv o připojení, které měly rezervovaný výkon pro diesely, bude možné získat i odpovídající příkon…
Poslechněte si celý podcast na našem Youtube!
Související články
Axelor posiluje na trhu BESS v Česku a expanduje do zahraničí
Investiční fond WATT & BUILD skupiny Axelor oznámil, že druhé čtvrtletí bylo pro fond ve znamení dalšího posunu projektů velkých b…
Bateriové technologie, energetika a inovace byly hlavními tématy české mise do Japonska dnesRedakce
Společná delegace MPO, CzechInvest a zástupců českých firem, univerzit a výzkumných organizací sdružených v Český bateriový klastr…
Jak dopadl test bateriového úložiště HE3DA v Arktidě?
Když vyvíjíte baterie pro obranu a kritickou infrastrukturu, nestačí mít dobrá čísla z laboratoře. Zákazník, který nasazuje techni…
Čínská automobilka BYD se chystá vyrábět v Evropě i nákladní vozy
Čínský výrobce elektromobilů BYD se příští rok chystá uvést na evropský trh svůj první těžký nákladní vůz. V budoucnu chce tyto vo…
Horká novinka: Proč Čína omezuje výrobu baterií a jaké dopady to bude mít na český trh BESS?
Nejen v České republice, ale v celé Evropě letos velmi dynamicky roste trh stacionárních systémů skladování energie (BESS) a to až…
Kalendář akcí
HYDROTURBO 2026
Konference Energetika 2026
Jesenná konferencia SPNZ 2026
Dny kogenerace 2026
ENERGY-HUB je moderní nezávislá platforma pro průběžné sdílení zpravodajství a analytických článků z energetického sektoru. V rámci našeho portfolia nabízíme monitoring českého, slovenského i zahraničního tisku.


